En ESN et cabinet de conseil, le lean project management cartographie la mission en 7 étapes, du devis à l’encaissement, pour voir où disparaît la marge.
Dans une usine, le gaspillage s’empile en bout de ligne de production, il se compte en pièces excédentaires et en mètres carrés encombrés, et le responsable de production sait regarder sa chaîne de production pour savoir où il se forme.
Dans un cabinet de conseil ou une entreprise de services du numérique (ESN), le gaspillage de temps et de marge est invisible.
Quand vous positionnez par erreur un consultant senior sur une mission de junior, elle ne laisse aucune trace : la mission est livrée, le client est satisfait, et l’écart n’est découvert qu’à la clôture sans que personne ne le rapproche de la décision de staffing prise deux mois plus tôt.
Le lean project management sert à lever l’alerte et à faire apparaître ces éléments au cours de la mission. Sa cartographie de la chaîne de valeur appliquée à une mission désigne où part la valeur, à quelle étape, et quel indicateur la rend visible.
🔎 À retenir
- Le gaspillage d’une société de services ne s’empile nulle part : il se dissout dans des heures qui ont l’air normales.
- Les sept gaspillages de Toyota se traduisent tous sur une mission, du chiffrage d’une affaire perdue à la facture qui traîne.
- Le lean nomme trois ennemis et pas un seul : le gaspillage, l’irrégularité de charge et la surcharge.
- Identifier sept points de fuite précis et les indicateurs pour les piloter.
- L’amélioration continue repose sur des données de temps précises, fondement indispensable de tout pilotage de projet.
Qu’est-ce que le lean project management ?
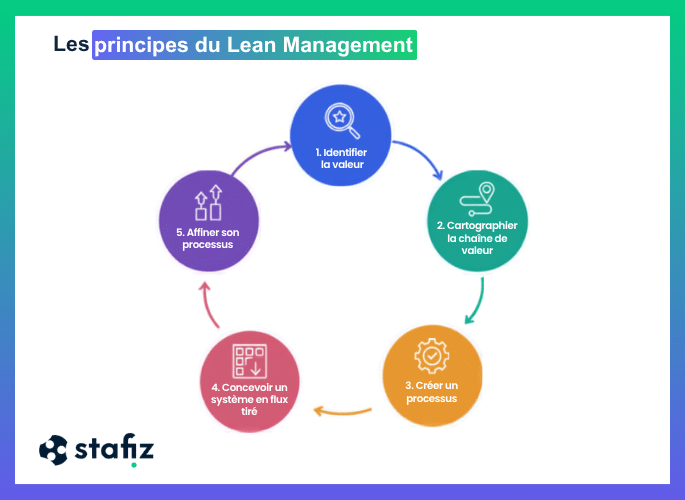
Définition du Lean management. Cette méthodologie de projet permet aux entreprises d’éliminer les tâches qui ne produisent aucune valeur ajoutée, en partant des 5 principes hérités du système de production Toyota :
- Définir la valeur du point de vue du client. Ce que le client valide et paye, rien d’autre. Le reste ne produit pas de valeur et sont des heures non-facturables.
- Cartographier la chaîne de valeur. Toutes les étapes qui séparent le besoin du client de sa satisfaction : celles qui produisent un livrable concret ou un CRA, et celles qui n’apportent rien.
- Créer un flux continu. Tout processus contient des temps d’attentes entre le commercial, le chef de projet, le ou les consultants staffés ou le client.
- Produire en flux tendu, soit en fonction de la demande réelle plutôt que d’anticiper une demande future.
- Rechercher la perfection par l’amélioration continue. Le kaizen, l’amélioration par petits pas réguliers, s’oppose au projet de transformation annoncé. Son mécanisme le plus connu est le cycle PDCA, aussi appelé roue de Deming : planifier, faire, vérifier, ajuster.
Le lean project management se base autour d’une idée simple : tout ce qui n’ajoute pas de valeur pour le client final est à supprimer.
La gestion de projet lean tient une place particulière parmi les méthodologies de gestion de projet : elle porte sur la chaîne qui produit la valeur, là où les méthodes agiles et le PRINCE2 organisent le travail des équipes.
Quels sont les 7 gaspillages du lean, et que deviennent-ils quand on vend au TJM ?
Les sept muda identifiés chez Toyota, c’est-à-dire les sept formes de gaspillage, décrivent des pertes physiques. En société de services, ils se manifestent par des heures produites mais jamais facturées, quel que soit le taux journalier moyen (TJM) auquel la mission a été vendue.
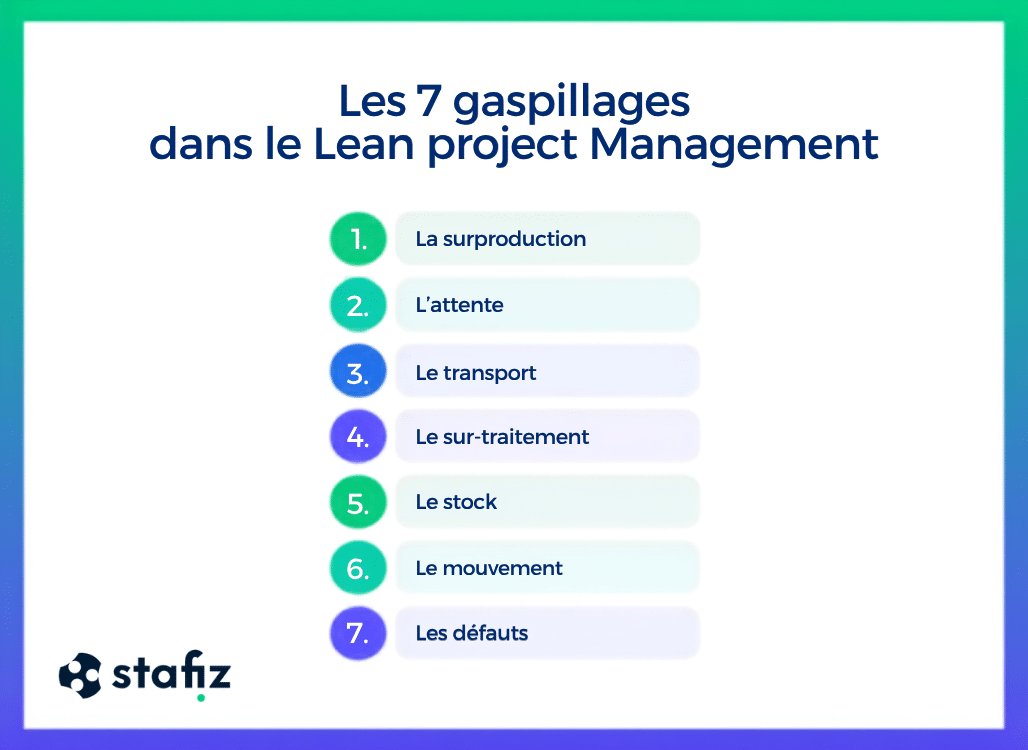
- La surproduction. On produit avant que la demande ne fasse l’objet d’une demande du client ou d’un avenant au contrat.
- L’attente. Elle naît souvent d’un circuit de validation ou d’une gouvernance projet qui repose sur une seule personne côté client, sans suppléant nommé au démarrage de la mission.
- Le transport. Dans le cas de la gestion projet il s’agit plutôt des problématiques de double-saisie, lorsqu’une même information existe entre un tableur Excel, un CRA (compte rendu d’activité) et un logiciel de facturation qui ne se parlent pas.
- Le sur-traitement (ou over-servicing en anglais). Ce gaspillage naît souvent d’un cahier des charges projet dans lequel le périmètre est écrit en termes de moyens engagés plutôt que de livrables acceptés. L’équipe délivre alors une prestation plus fournie que ce que le client a acheté, et consomme plus de jours car elle a voulu « bien faire ».
- Le stock. Il s’agit ici du cas où le travail produit, n’a pas encore été facturé. Exemple : un jalon atteint en mars, facturé en mai, encaissé en juillet, quatre mois de trésorerie immobilisée sur des salaires déjà versés. Il provient d’un échéancier de facturation calé sur le calendrier plutôt que sur l’avancement réel.
- Le mouvement. La dispersion sur trop de projets nuit à l’efficacité : un consultant perd un temps précieux à chaque changement de contexte. Ce gaspillage résulte d’une volonté de maximiser l’occupation sans vision globale de la charge cognitive.
- Les défauts. Quand un livrable n’est pas accepté par le client, mais que sa reprise n’est ni prévue ni facturée au forfait, c’est la marge qui en fait les frais. Le problème vient souvent de critères d’acceptation du livrable posés trop tard, ou absents de la charte projet.
À ces sept gaspillages, on peut en ajouter un huitième : le matching entre le profil et la mission, l’une des erreurs les plus fréquentes dans la gestion du staffing.
Ces différents défauts sont parfois difficiles à visualiser sans un outil de suivi de projet adapté, et peuvent peser plus ou moins lourd sur la marge de la mission.
Quels sont les outils clés du lean project management ?
Les outils du Lean Management s’adaptent parfaitement au secteur tertiaire sous le nom de lean service. Appliqué à une société de services, une ESN ou un cabinet de conseil, le Lean Management permet la gestion des flux de données, de connaissances et du temps de cerveau disponible.
Chacun de ces outils répond à un besoin spécifique, de l’analyse des processus à l’amélioration continue.
| Cartographie de la chaîne de valeur (VSM) | Dessiner toutes les étapes du devis à l’encaissement et mesurer lesquelles créent de la valeur | Quand la marge se découvre à la clôture sans qu’on sache à quelle étape elle est partie |
| Kanban | Visualiser le flux et limiter le nombre de tâches ouvertes simultanément | Quand les livrables s’accumulent en attente de validation client |
| Poka-yoke | Rendre l’erreur impossible au lieu de la corriger après coup | Quand les comptes rendus d’activité arrivent incomplets et qu’il faut relancer chaque mois |
| Heijunka (lissage) | Répartir la charge dans le temps plutôt qu’ajouter de la capacité aux pics | Quand deux mois à vide alternent avec deux mois en surchauffe |
| Andon | Signaler l’anomalie dès qu’elle apparaît, et arrêter tant qu’elle n’est pas traitée | Quand une dérive budgétaire se découvre trop tard pour être corrigée |
| Kaizen | Améliorer par petits pas réguliers plutôt que par un chantier annoncé | En revue mensuelle courte, sur un indicateur qui a bougé |
| PDCA (roue de Deming) | Planifier, faire, vérifier, ajuster : tester une correction avant de la généraliser | Pour valider un changement de processus sur une mission avant de l’étendre au portefeuille |
| 5S | Trier, ranger, nettoyer, standardiser, maintenir | Quand les modèles de livrables se réinventent à chaque mission |
Lean, agile ou six sigma : quelle approche de lean management répond à quelle question ?
Ces trois approches sont complémentaires car elles ne traitent pas le même problème :
- Le lean management cherche à éliminer les étapes de production qui ne produisent pas de valeur ajoutée,
- La méthodologie six sigma veut fiabiliser le résultat final pour qu’il soit toujours constant,
- La méthode agile essaye de s’adapter à un cadre de projet évolutif, par des itérations courtes et du feedback client.
| Le problème traité | Le gaspillage et les ruptures de flux | La variabilité et les défauts | Un besoin client qui change en cours de route |
| La question posée | Qu’est-ce qui, dans la chaîne, ne crée pas de valeur ? | Pourquoi le résultat n’est-il pas constant ? | Comment livrer utile quand le périmètre bouge ? |
| La méthode | Cartographier la chaîne de valeur, éliminer, tirer le flux | Le DMAIC, une démarche statistique en cinq temps : définir, mesurer, analyser, améliorer, contrôler | Des itérations courtes et du feedback client continu |
| Ce qu’elle mesure | Le rapport entre temps à valeur ajoutée et temps total | L’écart type et le taux de défauts | La vélocité et la valeur livrée par itération |
| Quand vous vendez des jours | Sert quand la marge se perd en temps non facturable, en attente et en reprise | Sert sur des prestations répétables où la qualité varie d’une mission à l’autre | Sert en régie et sur un forfait à périmètre ouvert, moins sur un engagement figé |
Comment cartographier la chaîne de valeur d’une mission, du devis à l’encaissement ?
Le value stream mapping consiste à dessiner toutes les étapes qui séparent un besoin client de sa satisfaction, puis à mesurer lesquelles créent de la valeur.
Sur un projet en ESN ou en cabinet de conseil, le raisonnement est identique au VSM industriel : on se base sur l’historique des missions similaires réalisées pour reconstituer les étapes de production et identifier les gaspillages qui guettent (avant-vente, staffing, production, saisie des temps, validation client, facturation, encaissement).
Qu’est-ce que la chaîne de valeur d’un projet en société de service ?
On distingue alors les tâches créatrices de valeur (ce que le client est prêt à payer), du temps non-facturable (TACE).
Voici les 7 étapes pour cartographier la chaîne de valeur d’un projet en société de service :
- Déterminer quel type de projet mesurer. Il faut rassembler les missions par famille et faire un tableau comparatif avec les étapes du projet (staffing, production, facturation, etc.). Si deux missions sont à 80% similaires, elles font partie de la même famille.
- Prioriser les missions à travailler. Nous vous conseillons de garder la famille de mission qui représente le plus gros chiffre d’affaires ou celle dont la marge décroche le plus.
- Fixer les bornes de la mesure de valeur. Le début se calcule-t-il à la signature du devis ou au début effectif ? La fin représente-t-elle l’émission de la facture ou l’encaissement ?
- Reconstituer les étapes de la mission, en collectant des données dans l’outil de suivi : jours prévus vs facturés, temps de validation, problématiques de double saisie.
- Ajouter le facteur humain : interroger les chefs de projet pour comprendre les causes des dérives que l’outil de suivi ne peut pas expliquer seul.
- Marquer les points de dérive : quantifier le travail non facturé, le temps perdu en circulation d’information ou les tâches reprises. On cartographie l’état actuel.
- Écrire le plan d’amélioration : préciser les participants, les coûts et les bénéfices attendus pour optimiser la chaîne de valeur.
| Avant-vente | Surproduction : des propositions chiffrées en détail sur des affaires qui ne se signeront pas. | Taux de transformation des devis, temps d’avant-vente par affaire signée |
| Staffing et affectation | Sous-utilisation des compétences, le huitième gaspillage : un profil senior positionné sur une tâche qui n’en demande pas. | Adéquation profil/besoin, taux d’occupation, délai de staffing |
| Production de la mission | Sur-traitement : des livrables plus fournis que ce que le client a acheté. | Écart entre jours vendus et jours passés |
| Saisie des temps et CRA | Transport : la même information ressaisie dans le tableur, le CRA et l’outil de facturation. | Délai moyen de saisie, taux de CRA complétés dans les délais |
| Validation client | Attente : le livrable est prêt, la validation ne vient pas, rien n’avance et rien ne se facture. | Délai moyen de validation, en-cours bloqué en attente |
| Facturation | Stock : du travail produit, accepté, et pas encore facturé. | Écart entre avancement du projet et avancement de la facturation |
| Encaissement | Stock, sous sa forme financière : la valeur est facturée, la trésorerie arrive des semaines plus tard. | Délai moyen de règlement, encours client |
Le suivi de la valeur produite avec Stafiz

Côté suivi de projet, Stafiz permet :
- un suivi en temps réel prévu vs réalisé (charges, coûts, livrables) ;
- une visibilité complète sur l’avancement et le prévisionnel de fin de projet ;
- un système d’alertes pour détecter rapidement les dérives du projet ;
- un pilotage financier intégré : marges, facturation, cashflow.
Cas client JICAP
Fondé en 2016, JICAP est un cabinet d’expertise en stratégie spécialisé dans la performance des achats, qui compte 45 collaborateurs pour une croissance annuelle de 50 %. Ils avaient notamment besoin de gagner en productivité en ne sollicitant plus des ressources pour la gestion administrative des outils séparés.
❝
Avant de sélectionner Stafiz nous avions un certain nombre de softwares qui étaient « stand-alone », qui étaient des blocs fonctionnels et qui ne communiquaient pas entre eux. La forte croissance du cabinet nous a fait réaliser que nous étions arrivés à un seuil en termes d’utilisation d’outils qui ne nous permettait plus d’évoluer en cohérence avec notre croissance.
Jean-Pierre Vignes
Fondateur
Résultats obtenus avec Stafiz :
- la suppression de la double saisie entre les outils a permis de récupérer une journée d’ETP par mois ;
- la centralisation des outils en adoptant Stafiz leur a fait réaliser 25 % d’économie sur les coûts logiciels.
Comment planifier la charge d’une équipe projet sans se fier au seul taux d’occupation ?
Un plan de charge se juge habituellement sur le taux d’occupation. Le lean y ajoute la régularité de la charge (Mura) et son plafond (Muri). Avec le gaspillage (Muda), ils forment les « trois M » de la performance. Ces trois notions s’enchaînent : c’est l’irrégularité (Mura) qui fabrique la surcharge (Muri) aux pics et le gaspillage (Muda) aux creux.
Le muda du staffing : pourquoi l’intercontrat est-il le gaspillage le plus direct d’une société de services ?
Un consultant entre deux missions représente une charge salariale sans chiffre d’affaires en face. C’est la forme la plus directe du gaspillage en société de services. Ici la clé n’est pas de tenter à tout prix de raccourcir la période d’intercontrat, mais de l’anticiper au mieux.
En effet, une fois que le consultant est en intercontrat, il subit la situation tout comme la société de service pour laquelle il travaille. Les seules actions possibles ici sont de le former à de nouvelles compétences, pour tenter de le positionner sur d’autres missions. Là encore, on reste sur des heures non-facturables qui restent à la charge de l’entreprise.
Il faut donc intervenir en amont, dès qu’on sait que la mission du consultant va se terminer, et réussir à le positionner sur une autre mission. Ce problème va survenir sur les missions où vous facturez une prestation récurrente, que ce soit en régie ou au forfait.
Dès que cette donnée est connue, elle doit être transmise par le consultant ou le chef de projet au responsable de staffing : si vous avez plusieurs semaines pour placer un profil, celui-ci a peu de risques de se retrouver en intercontrat.
Les leviers utilisables une fois la période commencée relèvent d’un autre sujet, traité dans notre article sur l’intercontrat en ESN.
Le mura : pourquoi une charge de travail irrégulière coûte-t-elle plus cher qu’un consultant en intercontrat ?
Une charge de travail irrégulière pour un consultant génère des pertes à deux niveaux :
- Vous payez de l’intercontrat lors des périodes creuses,
- Vous subissez des coûts additionnels (sous-traitance d’urgence, heures dégradées) lors des pics d’activité.
Ne vous fiez pas à une moyenne annuelle du travail fourni par un consultant : un taux d’occupation lissé sur une longue période peut très bien masquer des mois d’inactivité suivi par du surmenage. C’est pourquoi vous avez besoin de deux outils :
- Un outil de suivi des temps qui vous permet de suivre la variabilité de l’activité d’un consultant (sur-charge ou sous-charge),
- Un plan de charge prévisionnel qui permet de suivre l’activité des consultants et le staffing des missions en temps réel.
Ce levier organisationnel est d’ailleurs très efficace. Par exemple, dans le cas de Colorado Consulting, cabinet de 30 collaborateurs, la visibilité et l’anticipation des besoins ont permis d’améliorer les taux de charge de +35 %, tout en garantissant un meilleur staffing des collaborateurs.
Reste à savoir bâtir un plan de charge qui couvre les mois à venir, et intégrer ce plan aux engagements de dates pris en avant-vente, ce qui relève de la gestion prévisionnelle de projet.
Découvrez le taux de charge en vidéo :

Le muri : que coûte réellement un consultant staffé à 120 % ?
Surcharger un consultant ne produit pas davantage de valeur. Ce sur-régime se paie au prix fort à plusieurs niveaux :
- Le délai : En dispersant son attention sur plusieurs missions simultanées, le consultant finit par livrer avec retard sur tous les fronts.
- La qualité : Le travail réalisé sous contrainte génère inévitablement des défauts. Si la mission est au forfait, les heures de reprise et de correction viennent directement rogner votre marge.
- Le turnover : C’est le coût le plus lourd et le plus souvent sous-estimé. Il englobe non seulement le processus de recrutement et la montée en compétence, mais aussi la perte irremplaçable de la connaissance client.
Prenons un consultant staffé à 120 %. Bien qu’il travaille 20 % au-delà d’une semaine normale, cette surcharge ne traduit pas forcément une hausse de la production : si 30 % de son temps est absorbé par de l’administratif ou des outils mal conçus, il s’épuise sur des tâches non facturables au détriment des livrables clients.
- Il est épuisé, notamment par des tâches non facturables disproportionnées par rapport à sa capacité,
- Il a certainement du mal à prioriser ses tâches, ou il est en manque de processus clairs, ce qui lui fait perdre du temps
Comment savoir qu’un consultant est en sur-charge avant qu’elle ne devienne critique ? Toutes les informations sont normalement déjà présentes dans votre système de gestion de projet :
- Le taux de charge mesure le taux d’occupation d’un collaborateur sur une période ;
- Le taux de réalisation, quelle part de cette occupation est réellement facturable.
Il suffit alors de multiplier le volume des jours non-facturables par le CJM (coût journalier moyen), pour trouver le montant que la surcharge coûte à l’entreprise. Le détail des formules se trouve dans notre article sur le taux de charge et le taux de réalisation.
Comment appliquer le lean management à une mission ou à un portefeuille de projets ?
Historiquement, quand le lean management est appliqué à la chaîne de production de Toyota, n’importe quel opérateur pouvait tirer la sonnette d’alarme lorsqu’il s’apercevait d’une anomalie. Ce dispositif porte un nom, l’andon.
Un logiciel comme Stafiz fait déjà la moitié du chemin : il vous alerte en cas de risque d’écart. Ensuite c’est au chef de projet de prendre la décision. Transposé à un projet ou à un portefeuille de missions, le cordon devient un jeu de règles de calcul. Le logiciel compare en continu le réalisé au prévisionnel, et signale un risque d’écart de budget ou un projet qui sous-performe.
Surtout, il ne se contente pas de constater : en calculant le reste à faire et les coûts futurs, il donne la marge à terminaison, c’est-à-dire la marge que le projet aura si rien ne change. Sur ce point précis, l’outil va plus loin que l’andon d’origine, qui signale un défaut déjà survenu et non un défaut à venir.
Il est important de mettre en place un tableau de bord de gestion de projet qui fixe les seuils qui déclenchent l’alerte.
Une fois celle-ci donnée, le chef de projet doit déterminer quelle est la cause de cet écart et, s’il le peut, prendre une décision à son échelle, ou prévenir le comité de pilotage qu’il est nécessaire de lancer une revue de projet, ou une revue de portefeuille (ce qui relève de la gestion multi-projet).
Quelles sont les erreurs à ne pas commettre quand on applique le lean project management en société de service ?
Le lean échoue rarement sur la méthode, mais plutôt sur son exécution initiale. Voici les cinq erreurs les plus fréquentes à éviter lors du lancement.
- Confondre le lean avec une réduction de coûts. Le lean cherche à supprimer ce qui ne se facture pas, pas à couper dans les budgets. Une démarche lean conduite comme un plan d’économies peut certes réduire le nombre de jours au contrat, mais risque de faire baisser la qualité des livrables, et donc générer de l’insatisfaction chez le client.
- Piloter la démarche lean par le taux d’occupation. C’est l’erreur la plus fréquente en société de services, et elle produit l’inverse du résultat cherché. Une direction qui fixe un objectif de 90 % obtient des consultants surchargés, des missions en retard et des livrables à retravailler, ce qui grève la marge des projets.
- Lancer une démarche de lean management avant d’avoir des données fiables. Une cartographie des processus construite sur des comptes rendus d’activité saisis en retard, ou dans un système où l’information circule mal vous mènera à de fausses conclusions et de mauvais arbitrages projets.
- Cartographier tout le portefeuille d’un coup. L’exercice mobilise des semaines et produit une carte que personne n’ouvre. Une seule mission terminée suffit à faire apparaître les points de fuite et à produire une preuve interne. Le portefeuille vient après, quand la méthode a déjà démontré quelque chose.
- Ajouter un rituel là où la méthode consiste à en retirer un. Une démarche lean qui se traduit par trois réunions hebdomadaires de plus a échoué avant de commencer. Chaque instance ajoutée consomme du temps facturable et doit se justifier par un gaspillage qu’elle supprime.
Questions fréquentes :
Le lean manufacturing désigne l’application d’origine, en production industrielle. Le lean management étend les mêmes principes au pilotage d’une organisation, quel que soit son secteur. La méthode ne change pas ; ce qui change, c’est la nature de ce qui circule dans la chaîne de valeur.
La version à sept principes vient du lean software development de Mary et Tom Poppendieck, pas de Womack et Jones. Elle ajoute notamment l’élimination du gaspillage, l’apprentissage continu et la décision différée. C’est la confusion la plus fréquente sur le sujet : cinq principes chez les uns, sept chez les autres.
Le mécanisme économique diffère. Au forfait, chaque journée non prévue sort de la marge du projet, donc le gain est immédiat et interne. En régie, le temps est facturé mais la capacité consommée manque ailleurs : le gain porte sur le taux d’occupation et sur le renouvellement de la mission.
Non pour la méthode, oui pour la mesure. Une cartographie de chaîne de valeur se fait au tableau blanc. En revanche, suivre la charge, l’avancement et la marge en continu suppose une donnée de temps consolidée, ce qu’un tableur ne tient plus au-delà de quelques dizaines de collaborateurs.
C’est sa principale contrainte en société de services. Les rituels d’amélioration continue supposent une disponibilité que les consultants en clientèle n’ont pas. La parade est de les rendre courts, mensuels, et de les faire porter par des données déjà collectées plutôt que par des ateliers.
Cela dépend du chantier. Une double saisie supprimée se mesure dès le mois suivant. Un lissage de charge se juge sur un trimestre, parce qu’il faut voir passer un creux et un pic. Une méthode d’amélioration continue ne se juge pas avant deux ou trois cycles.
Le coût réel réside moins dans l’acquisition d’un outil que dans le temps investi par les équipes pour cartographier les missions et animer les rituels. L’effort principal porte souvent sur la fiabilisation de la saisie des temps.
Non, car aucune de ces méthodes lean ne remplace totalement l’autre. Elles s’appliquent dans des cadres différents : la création de valeur, l’organisation des équipes et du rythme de travail, et la fiabilité d’un résultat.
Les trois méthodologies se combinent parfaitement. En cabinet de conseil, la plupart des équipes commencent souvent par appliquer le lean management, parce que le temps gaspillé par mission se chiffre avant de pouvoir mesurer la variabilité d’un résultat.
 WEBINAR STAFIZ